相模原市で住宅ローンが残っている家を売却するには?完済から抵当権抹消までの流れ
「住宅ローンがまだ残っているけれど、家を売ることはできるのだろうか」。そんな不安を抱えて調べている方も少なくありません。
住宅ローンが残っていても、家を売却することは可能です。通常は、売却代金や自己資金で住宅ローンを完済し、決済・引き渡しに合わせて抵当権抹消の手続きを行います。売却代金を返済に充てられるため、売り出す前に住宅ローンを完済しておく必要はありません。ただし、売却代金だけでは完済できない場合は、不足分をどう用意するか、事前に確認が必要です。
この記事では、住宅ローンが残っている家を売却するときに確認しておきたいローン残高や完済額、売却価格と諸費用の考え方、売却代金で完済できる場合の流れ、決済時の完済と抵当権抹消、売却代金だけでは完済できない場合の選択肢まで、初心者の方にもわかりやすく解説します。
もくじ
住宅ローン返済中でも家を売却できる?

原則は「売却時に完済して抵当権を抹消する」
住宅ローンが残っている家でも、一定の条件を満たせば売却を進められる場合があります。
多くの住宅ローンでは、土地や建物に「抵当権」という担保が設定されています。通常の不動産売買では、買主へ物件を引き渡すまでに住宅ローンを完済し、抵当権を抹消する手続きを進めます。
基本的には、売却代金や自己資金などを使って住宅ローンを完済し、決済・引き渡しに合わせて抵当権抹消の手続きを行います。
不動産売却全体の流れについて詳しく知りたい方は、相模原市で不動産を売却する流れ|初めてでも失敗しない完全ガイドも参考にしてください。
抵当権とは?
抵当権とは、住宅ローンなどを貸した金融機関が、万が一返済されなかった場合に、担保となっている不動産から優先的に債権を回収できるように設定する権利です。
住宅ローンを完済したからといって、登記簿に記録された抵当権が自動的に消えるわけではありません。完済後に抵当権抹消登記を申請し、登記上の抵当権を抹消する必要があります。
抵当権が設定されているかどうかは、法務局で取得できる登記事項証明書などで確認できます。
ローンが残っていても売却を進められるケース
住宅ローンが残っている場合でも、次のようなケースでは通常の売却を進められる可能性があります。
- 〇 売却代金で住宅ローンを完済できる見込みがある
- 〇 売却代金だけでは不足しても、自己資金で補える
ただし、住宅ローンが残っているからといって、必ず希望する価格で売却できるわけではありません。実際の売却価格や売却期間は、不動産の立地や状態、市場動向などによって変わります。
よくある誤解
| よくある誤解 | 実際の考え方 |
|---|---|
| 住宅ローンが残っていると家は売れない | 売却時に住宅ローンを完済し、抵当権を抹消できれば、通常の売却を進められる場合があります |
| 家を売れば住宅ローンもなくなる | 売却後に債務が残った場合、原則として返済義務が残ります |
| ローンを完済すれば抵当権も自動的に消える | 完済後に抵当権抹消登記の手続きが必要です |
売却前に確認したいポイント
| 確認項目 | 確認すること |
|---|---|
| ローン残高 | 金融機関の返済予定表やインターネットの会員ページなどで確認する |
| 完済額 | 実際の決済日に必要になる金額を金融機関に確認する |
| 売却価格 | 不動産会社に査定を依頼して、おおよその売却価格を確認する |
| 売却にかかる費用 | 仲介手数料、印紙税、抵当権抹消費用などを確認する |
| 名義・借入人 | 共有名義やペアローンなどの場合は、関係者全員の確認が必要になる |
売却前に確認するローン残高と完済額
まずは現在のローン残高を確認する
家の売却を考えたら、最初に現在の住宅ローン残高を確認しましょう。
ローン残高は、次のような方法で確認できます。
- 〇 返済予定表を確認する
- 〇 金融機関から届く残高のお知らせを確認する
- 〇 金融機関のインターネット会員ページで確認する
- 〇 金融機関の窓口や電話で問い合わせる
ただし、ここで確認した「ローン残高」と、実際に売却時に必要となる「完済額」は同じとは限りません。
「ローン残高」と「完済額」は違う?
住宅ローンを全額返済する場合、元金の残高だけでなく、返済日までの利息や金融機関所定の手数料などが加わる場合があります。
そのため、売却が具体的になったら、金融機関に「〇月〇日に売却代金を使って完済したい」と伝え、その日に必要な完済額を確認しておくことが大切です。
完済額は返済日によって変わる可能性があるため、古い返済予定表だけで判断せず、金融機関に最新の金額を確認しましょう。
全額繰り上げ返済の手続きも確認する
住宅ローンを予定より早く全額返済することを「全額繰り上げ返済」といいます。
金融機関によって、事前連絡の期限や手続き方法、手数料の有無などが異なります。
- 〇 全額繰り上げ返済の申し込み方法
- 〇 決済日の何日前までに連絡が必要か
- 〇 繰り上げ返済手数料の有無
- 〇 完済後に抵当権抹消書類を受け取る方法
これらを早めに確認しておくと、売買契約後の手続きをスムーズに進めやすくなります。
共有名義・ペアローンなどの場合は早めに確認
夫婦などで住宅を共有している場合や、ペアローンを利用している場合は、通常の住宅ローンより確認事項が増えます。
- 〇 共有名義の場合は、原則として共有者全員の確認・協力が必要になる
- 〇 ペアローンの残債がある家を通常の方法で売却する場合は、原則として両方のローンを完済し、それぞれの抵当権を抹消する必要があります
- 〇 連帯債務や連帯保証がある場合は、金融機関に手続き方法を確認する
なお、団体信用生命保険(団信)は住宅ローンの返済に関係する保険であり、住宅を売却するための保険ではありません。住宅ローンを完済すると、そのローンに付帯している団信の保障も終了します。
金融機関に確認したい項目
| 確認項目 | 確認する内容 |
|---|---|
| 完済額 | 予定している決済日に必要な金額 |
| 事前連絡の期限 | 全額繰り上げ返済を申し込む期限 |
| 手数料 | 完済時に必要な手数料の有無 |
| 必要書類 | 完済・抵当権抹消に必要な書類 |
| 抹消書類の受け取り方法 | 売却代金で完済する決済日に、抵当権抹消書類を受け取れるか |
査定価格とローン残高の関係
査定価格と実際の成約価格は同じではない
不動産会社に査定を依頼すると、「このくらいの価格で売却できる可能性がある」という査定価格が提示されます。
ただし、査定価格は実際の成約価格を保証するものではありません。売り出した後の購入希望者との交渉などによって、最終的な売却価格が変わることがあります。
そのため、住宅ローンを完済できるかどうかを判断するときは、査定価格だけでなく、売却にかかる諸費用も含めて考える必要があります。
査定書に記載された査定価格や売出価格、成約価格の違いについては、相模原市で不動産査定書を見るポイント|査定価格・売出価格・成約価格の違いで詳しく解説しています。
オーバーローンとアンダーローン
不動産売却では、住宅の売却価格と住宅ローンの完済額、さらに売却にかかる費用の関係を説明する際に、「オーバー住宅の売却価格と住宅ローン残高の関係を表す言葉に、「オーバーローン」と「アンダーローン」があります。
| 項目 | オーバーローン | アンダーローン |
|---|---|---|
| 意味 | 住宅ローン残高が売却価格を上回る状態 | 住宅ローン残高が売却価格を下回る状態 |
| 売却代金での完済 | 売却代金だけでは不足する | 売却費用などを含めると不足する場合がある |
| 確認すること | 不足分をどのように用意するか | 諸費用を支払ったうえで完済できるか |
アンダーローンでも、仲介手数料や完済時の利息・手数料などを考慮すると、自己資金が必要になる場合があります。実際の資金計画では、「売却価格-売却費用-住宅ローンの完済額」で、不足額や手元に残る金額を確認しましょう。
売却価格から諸費用を差し引いて考える
家を売却したときに、その売却価格がそのまま手元に残るわけではありません。
主な費用として、次のようなものがあります。
- 〇 仲介手数料
- 〇 印紙税
- 〇 抵当権抹消登記の登録免許税
- 〇 司法書士への報酬
- 〇 必要に応じた測量費用、解体費用、引越し費用など
売却価格からこれらの費用と住宅ローンの完済額を差し引いて、最終的に不足が出るのか、手元に資金が残るのかを確認します。
売却にかかる費用については、相模原市の不動産売却にかかる費用と相場でも詳しく解説しています。
相模原市の不動産相場を調べるときの注意点
相模原市で自宅の売却価格を考える場合、過去の不動産取引価格を参考にする方法もあります。
国土交通省の「不動産情報ライブラリ」では、実際に行われた不動産取引の価格などを確認できます。
ただし、過去の取引価格と現在の売却価格が同じになるとは限りません。駅からの距離、土地や建物の広さ、築年数、建物の状態、周辺環境などによって価格は変わります。
そのため、相場を確認するときは、公的な取引価格情報と不動産会社による査定を組み合わせて考えるとよいでしょう。
手残り金額の計算例
ここでは、住宅ローンが残っている家を売却した場合に、売却価格から諸費用と住宅ローン残高を差し引くとどうなるのか、架空の数字で確認してみましょう。
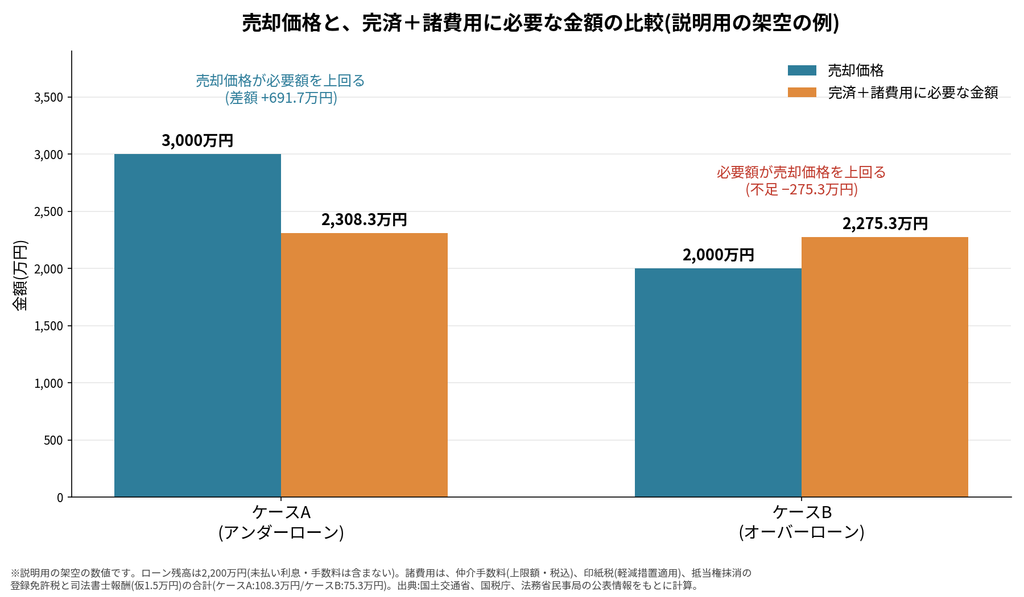
以下は仕組みを説明するための架空の数値です。実際の売却価格や費用を示すものではありません。
| 項目 | ケースA | ケースB |
|---|---|---|
| 売却価格 | 3,000万円 | 2,000万円 |
| 仲介手数料(税込) | 105.6万円 | 72.6万円 |
| 印紙税 | 1万円 | 1万円 |
| 抵当権抹消費用 | 1.7万円 | 1.7万円 |
| 諸費用の合計 | 108.3万円 | 75.3万円 |
| 住宅ローン残高 | 2,200万円 | 2,200万円 |
| 売却価格-諸費用-ローン残高 | +691.7万円 | -275.3万円 |
ケースAでは、売却価格から諸費用とローン残高を差し引いてもプラスになる計算です。一方、ケースBでは275.3万円が不足する計算になります。
実際の売却では、完済日によって住宅ローンの完済額が変わる場合があるほか、引越し費用や測量費用などが発生することもあります。そのため、上記の計算だけで売却後の手残り額を判断しないようにしましょう。
【計算条件】
- 〇 仲介手数料は、売却価格が400万円を超える場合の上限額をもとに計算
- 〇 印紙税は、不動産売買契約書にかかる税額をもとにした説明用の金額
- 〇 抵当権抹消費用は、登録免許税と司法書士報酬を合わせた説明用の金額
- 〇 ローン残高には、実際の完済時に発生する利息や手数料を含めていない
- 〇 譲渡所得税、引越し費用、測量費用、解体費用などは含めていない
仲介手数料や売却にかかる費用については、実際の売却条件に応じて不動産会社や専門家に確認してください。
売却代金で完済できる場合の流れ

売却から決済までの基本的な流れ
売却代金と自己資金などを合わせて住宅ローンを完済できる見込みがある場合、一般的には次のような流れで売却を進めます。
| ステップ | 主な内容 |
|---|---|
| 査定 | 不動産会社に査定を依頼し、売却価格の目安を確認する |
| 金融機関への確認 | ローン残高や完済額、完済手続きについて確認する |
| 媒介契約 | 不動産会社に売却を依頼する |
| 売り出し | 売却価格を決め、購入希望者を募集する |
| 売買契約 | 買主と売買条件を合意し、売買契約を締結する |
| 決済・引き渡し | 売買代金の受け取り、ローン完済、抵当権抹消、物件の引き渡しを行う |
売却を始める前に、金融機関へ「住宅ローンが残っている自宅を売却したい」と相談しておくと、完済や抵当権抹消に必要な手続きについて確認できます。
金融機関への相談は早めに行う
住宅ローンを完済するための手続きには、金融機関への事前連絡や書類の準備が必要になることがあります。
そのため、買主が決まってから慌てるのではなく、売却を検討し始めた段階で金融機関に確認しておくと安心です。
- 〇 住宅を売却する予定であること
- 〇 住宅ローンの完済を予定していること
- 〇 完済に必要な手続きや書類
- 〇 決済日に抵当権抹消書類を受け取れるか
などを確認しておきましょう。
売買契約を結ぶ前に確認したいこと
売買契約を結ぶ前には、売却価格だけでなく、住宅ローンの完済や引き渡しまでのスケジュールも確認しておくことが大切です。
- 〇 売却価格で住宅ローンを完済できる見込みがあるか
- 〇 諸費用を支払っても資金が不足しないか
- 〇 金融機関が指定する完済手続きの期限に間に合うか
- 〇 決済日と物件の引き渡し日を調整できるか
- 〇 手付金や契約解除についての条件を確認しているか
売買契約を締結した後に手続き上の問題が発生しないよう、不動産会社と金融機関の双方に確認しながら進めましょう。
決済時の完済と抵当権抹消
決済当日は何をする?
決済とは、買主が売買代金を支払い、売主が物件を引き渡す手続きです。住宅ローンが残っている場合は、このタイミングでローンの完済と抵当権抹消の手続きを進めるのが一般的です。
一般的な決済では、司法書士、不動産会社、売主、買主などが立ち会い、必要な書類や本人確認を行います。
主な流れは次のとおりです。
- 〇 司法書士が本人確認や登記関係の書類を確認する
- 〇 買主から売主へ売買代金が支払われる
- 〇 売主が受け取った売買代金などから住宅ローンを完済する
- 〇 金融機関から抵当権抹消に必要な書類を受け取る
- 〇 司法書士が所有権移転登記と抵当権抹消登記の手続きを進める
- 〇 鍵や設備の説明書などを買主へ引き渡す
具体的な手順や資金の移動方法は、金融機関や不動産会社によって異なる場合があります。
抵当権抹消登記とは?
抵当権抹消登記とは、住宅ローンを完済した後、登記簿に記録されている抵当権を抹消するための手続きです。
住宅ローンを完済しても、抵当権の登記が自動的に消えるわけではありません。金融機関から必要な書類を受け取り、法務局へ抹消登記を申請します。
実際の売却では、所有権移転登記などとあわせて司法書士に依頼するケースが一般的です。
抵当権抹消にかかる費用
抵当権抹消登記には、登録免許税がかかります。登録免許税は原則として不動産1個につき1,000円です。
たとえば、土地1個と建物1個であれば、登録免許税は2,000円です。ただし、土地が複数筆に分かれている場合などは、不動産の数に応じて登録免許税が増えます。
このほか、司法書士へ依頼する場合は報酬がかかります。具体的な金額は司法書士事務所によって異なるため、事前に見積もりを確認しましょう。
決済時に必要になることがある書類
決済に必要な書類は、売主の状況や金融機関によって異なります。一般的には、次のような書類を準備します。
- 〇 本人確認書類
- 〇 印鑑証明書
- 〇 実印
- 〇 登記識別情報または権利証
- 〇 住民票など、住所変更がある場合に必要な書類
- 〇 売買代金の振込先口座情報
- 〇 固定資産税などの精算に必要な書類
- 〇 金融機関から受け取る抵当権抹消関係書類
必要書類はケースによって異なるため、決済前に不動産会社、司法書士、金融機関へ確認してください。
なお、登記簿上の住所と現在の住所が異なる場合などは、別途登記手続きが必要になることがあります。事前に司法書士へ確認しておくと安心です。
売却代金で完済できない場合の選択肢

まずは不足額を正確に確認する
査定結果から、売却代金だけでは住宅ローンを完済できない可能性がある場合は、まず実際にいくら不足するのかを確認しましょう。
このとき、単純に「住宅ローン残高-売却価格」で計算するのではなく、仲介手数料などの売却費用と、金融機関に確認した実際の完済額を含めて考えることが大切です。
基本的には、次のように計算します。
売却価格-売却にかかる費用-住宅ローンの完済額=売却後に残る資金
この金額がマイナスになる場合は、不足分を自己資金などで補えるか、金融機関に相談しながら今後の対応を検討する必要があります。
自己資金で不足分を補う
不足額を預貯金などの自己資金で補える場合は、その資金を使って住宅ローンを完済する方法があります。
ただし、売却後の生活費や引越し費用などまで考慮すると、手元資金をすべて売却に充てることが適切とは限りません。
- 〇 不足額はいくらなのか
- 〇 売却後に必要な生活資金はいくらなのか
- 〇 引越しなどの追加費用が発生しないか
などを確認したうえで判断しましょう。
住み替えローンを利用できる場合もある
現在の家を売却して新しい家へ住み替える場合には、「住み替えローン」という商品を利用できるケースがあります。
住み替えローンは、新しい住宅の購入資金に加えて、現在の住宅ローンの不足分を借り入れる仕組みの商品です。
ただし、取り扱っている金融機関や利用条件が限られており、審査もあります。また、借入額が増えるため、将来の返済額や返済期間まで含めて慎重に検討する必要があります。
売却価格や売却時期を見直す
毎月の返済を無理なく続けられ、すぐに売却する必要がない場合は、返済を進めながら売却時期を見直す方法もあります。
ただし、ローン残高が減っても、その間に不動産価格が下がれば、不足額が縮まるとは限りません。保有中の税金や維持費も含め、売却見込額とローン残高を定期的に確認しましょう。
すでに返済が厳しい場合は、売却を先延ばしにせず、早めに金融機関へ相談することが大切です。
賃貸への切り替えを検討する
住宅ローンは、原則として本人や家族が居住する住宅を対象としています。返済中の家を賃貸に出したい場合は、必ず事前に借入先の金融機関へ相談し、賃貸が認められるか、どのような手続きが必要かを確認しましょう。
転勤などの事情によって認められる場合もありますが、自由に賃貸へ変更できるわけではありません。契約内容や利用状況によっては、一括返済を求められる可能性もあります。
また、賃貸にすると必ず家賃収入が得られるわけではありません。
- 〇 空室期間が発生する可能性がある
- 〇 修繕費や管理費などがかかる
- 〇 賃料収入だけでローン返済額をまかなえるとは限らない
そのため、賃貸に切り替える場合も、事前に金融機関や専門家へ相談しましょう。
不動産買取を検討する
不動産会社に直接買い取ってもらう「買取」を検討する方法もあります。
仲介による売却と比べて、買主を探す期間を短くできる場合がある一方、一般的には仲介による売却よりも売却価格が低くなる傾向があります。
早期売却を優先したい場合などには選択肢の一つになりますが、住宅ローンの完済に必要な金額を下回る可能性もあるため、査定額とローンの完済額を比較したうえで検討しましょう。
相模原市で不動産買取を検討している方は、相模原市の不動産買取の流れも参考にしてください。
仲介と買取の違いや、それぞれの特徴を比較したい方は、相模原市で不動産を売るなら仲介と買取どっち?違い・選び方を徹底比較も参考にしてください。
金融機関には早めに相談する
住宅ローンの返済や売却について不安がある場合は、金融機関への相談を後回しにしないことが大切です。
特に、毎月の返済が難しくなっている場合や、今後滞納する可能性がある場合は、早めに相談しましょう。
返済条件の変更などについて相談できる場合がありますが、利用できる方法や条件は金融機関によって異なります。
不足が出る場合の選択肢を比較する
| 選択肢 | 考え方 | 注意点 |
|---|---|---|
| 自己資金で補う | 不足分を預貯金などで補って売却する | 売却後の生活資金も残しておく必要がある |
| 住み替えローン | 新居の購入と現在のローン不足分をまとめて借りる商品を検討する | 審査があり、借入額が増える |
| 売却時期を見直す | 返済を進めながら、売却見込額とローン残高を再確認する | 返済を継続できることが前提。価格下落や保有費用にも注意する |
| 賃貸にする | 売却せず、賃貸運用を検討する | 金融機関への確認や空室・修繕などのリスクがある |
| 買取を検討する | 不動産会社による直接買取を検討する | 仲介より売却価格が低くなる傾向がある |
任意売却を検討するケース
任意売却とは?
任意売却とは、住宅ローンなどの残債を売却代金だけでは完済できない場合に、債権者である金融機関などの同意を得たうえで、不動産を売却する方法の一つです。
通常の売却では、売却代金や自己資金などによって住宅ローンを完済し、抵当権を抹消することが基本です。一方、売却しても住宅ローンを完済できず、不足分を自己資金などで補うことも難しい場合には、金融機関などと相談しながら任意売却を検討することがあります。
任意売却では、売却価格や売却代金の配分、抵当権の抹消などについて、債権者との調整が必要です。任意売却をしても、売却後に残った債務の返済義務は原則として残ります。その後の返済方法は、生活状況などを踏まえて債権者と協議します。
詳しくは、相模原市で任意売却するには?競売との違いと流れや手続きを解説をご覧ください。
任意売却を検討するケース
次のような状況では、通常の売却だけでなく、任意売却についても金融機関や専門家へ相談する必要が生じることがあります。
- 〇 住宅ローンの返済が難しくなっている
- 〇 すでに返済を滞納している
- 〇 売却価格がローンの完済額を大きく下回る見込みである
- 〇 不足分を自己資金で補うことが難しい
ただし、任意売却が必ず認められるわけではありません。金融機関などの同意が必要になるため、個別の状況に応じた確認が必要です。
通常の売却との違い
| 項目 | 通常の売却 | 任意売却 |
|---|---|---|
| ローンの完済 | 売却代金や自己資金などで完済することが基本 | 売却代金だけでは完済できない場合に検討される |
| 抵当権 | 完済に合わせて抹消する | 金融機関などの同意を得て抹消手続きを進める |
| 金融機関との調整 | 完済手続きなどについて確認する | 売却価格や残債の扱いなどについて調整が必要になる |
| 売却後の返済 | 完済できれば住宅ローンの返済は終了する | 売却後も残った債務の返済が続く場合がある |
任意売却を行った場合でも、住宅ローンの残りが必ずなくなるわけではありません。売却後の返済については、金融機関などとの取り決めによって異なります。
まとめ

住宅ローンが残っている家でも、売却時に住宅ローンを完済し、抵当権を抹消できれば、通常の方法で売却できます。
一方で、売却価格が住宅ローンの完済額を下回る場合は、不足分をどのように用意するかを事前に考える必要があります。
この記事のポイントを整理すると、次のとおりです。
- 〇 住宅ローン返済中でも、売却時に完済して抵当権を抹消できれば、通常の売却を進められる場合がある
- 〇 売却前に住宅ローンの残高だけでなく、実際の完済額を金融機関に確認する
- 〇 査定価格から売却費用を差し引いても、住宅ローンを完済できるか確認する
- 〇 決済では、売買代金の受け取り、住宅ローンの完済、抵当権抹消、物件の引き渡しなどを進める
- 〇 売却代金だけで完済できない場合は、自己資金、住み替えローン、売却条件の見直し、買取などを検討する
- 〇 返済が難しくなっている場合は、任意売却を含めて早めに金融機関へ相談する
住宅ローンが残っている家の売却では、「いくらで売れそうか」だけでなく、「いくらで完済する必要があるか」を把握することが重要です。
まずは金融機関に完済額を確認し、不動産会社の査定と売却にかかる費用を合わせて、売却後に不足が出るのか、資金が残るのかを確認してみましょう。
不動産売却についてお悩みの方へ
「住宅ローンが残っているけれど売却できる?」「まずは査定額だけ知りたい」など、売却をまだ決めていない段階でもご相談いただけます。
無理な営業は行いませんので、売却について気になることがあれば、お気軽にご相談ください。